⚡ この記事の要点
洋上風力の電気で海水を電気分解し水素を作る「洋上グリーン水素」。Power-to-Gasの仕組み、海外実証、コストの壁、日本の政策目標を最新データで解説する。
洋上に立ち並ぶ風車の電気を、そのまま送電線に流すのではなく、その場で海水を電気分解して水素に変える——そんな「洋上グリーン水素」の構想が、北海やヨーロッパの沿岸で実証段階に入っている。
背景にあるのは、再生可能エネルギーの「余った電気をどう活かすか」という悩みだ。洋上風力は風況の良い遠浅の海域ほど適地になるが、そうした海域は陸上の送電網から離れていることが多い。海底ケーブルを何本も引くよりも、その場で水素というエネルギーの「運べる形」に変換してしまう方が合理的な場面がある。これがPower-to-Gas(電力を気体燃料に変える技術)の発想であり、洋上グリーン水素はその海上版といえる。
この記事では、洋上グリーン水素がどういう仕組みで、なぜ注目されているのか、世界と日本の実証プロジェクトの現在地、そして最大の壁であるコストの問題までを、公的機関の資料と最新の実証事例に基づいて整理する。
この記事で学べること
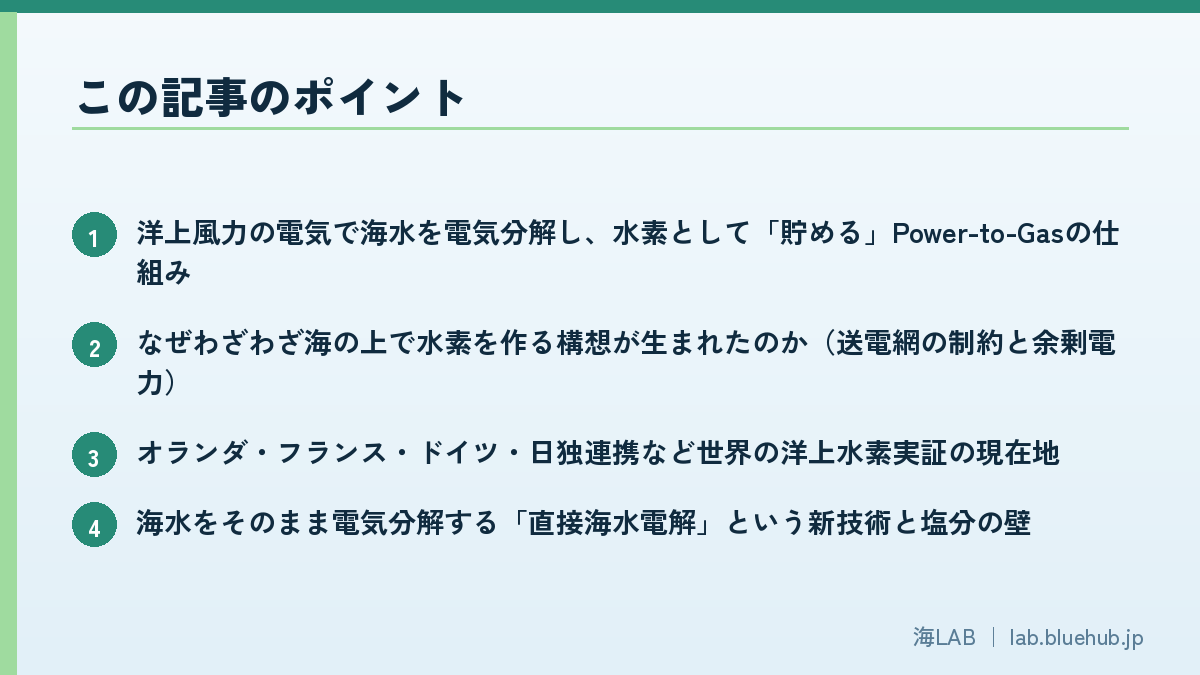
- 洋上風力の電気で海水を電気分解し、水素として「貯める」Power-to-Gasの仕組み
- なぜわざわざ海の上で水素を作る構想が生まれたのか(送電網の制約と余剰電力)
- オランダ・フランス・ドイツ・日独連携など世界の洋上水素実証の現在地
- 海水をそのまま電気分解する「直接海水電解」という新技術と塩分の壁
- 日本の水素基本戦略が掲げるコスト目標と、実際のコスト水準とのギャップ
- 実用化までに乗り越える必要があるインフラ・コスト・制度の課題
洋上グリーン水素とは何か
「グリーン水素」とは、太陽光や風力など再生可能エネルギー由来の電力で水を電気分解してつくる水素のことだ。製造時にCO2を排出しないため、化石燃料を改質してつくる「グレー水素」、その際のCO2を回収する「ブルー水素」と区別してこう呼ばれる。
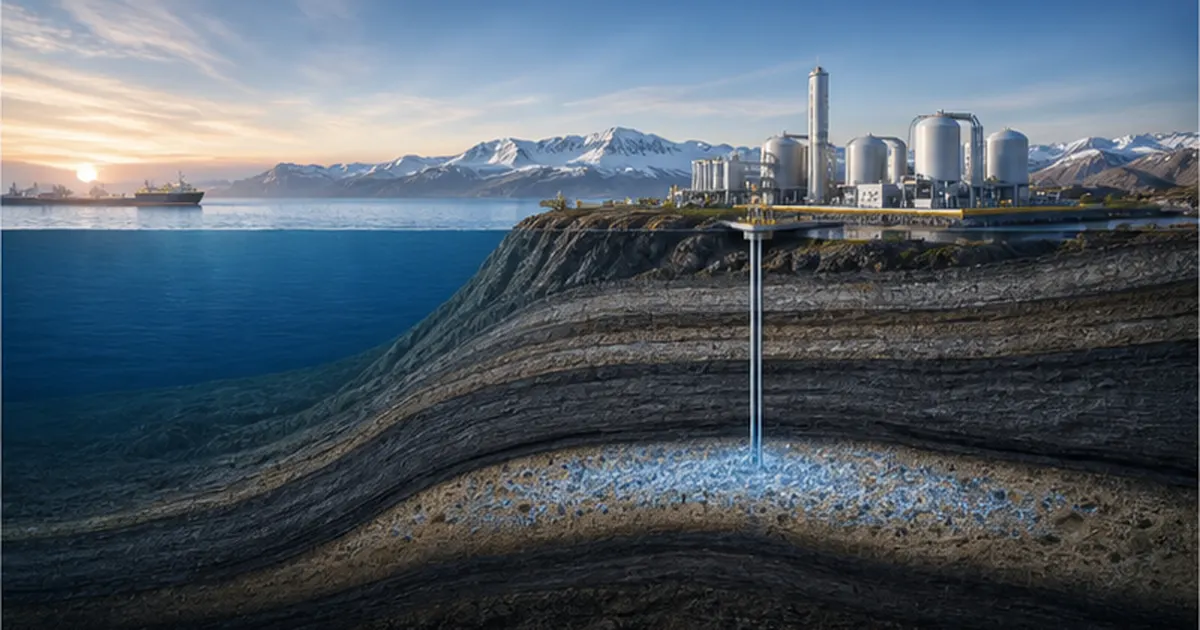
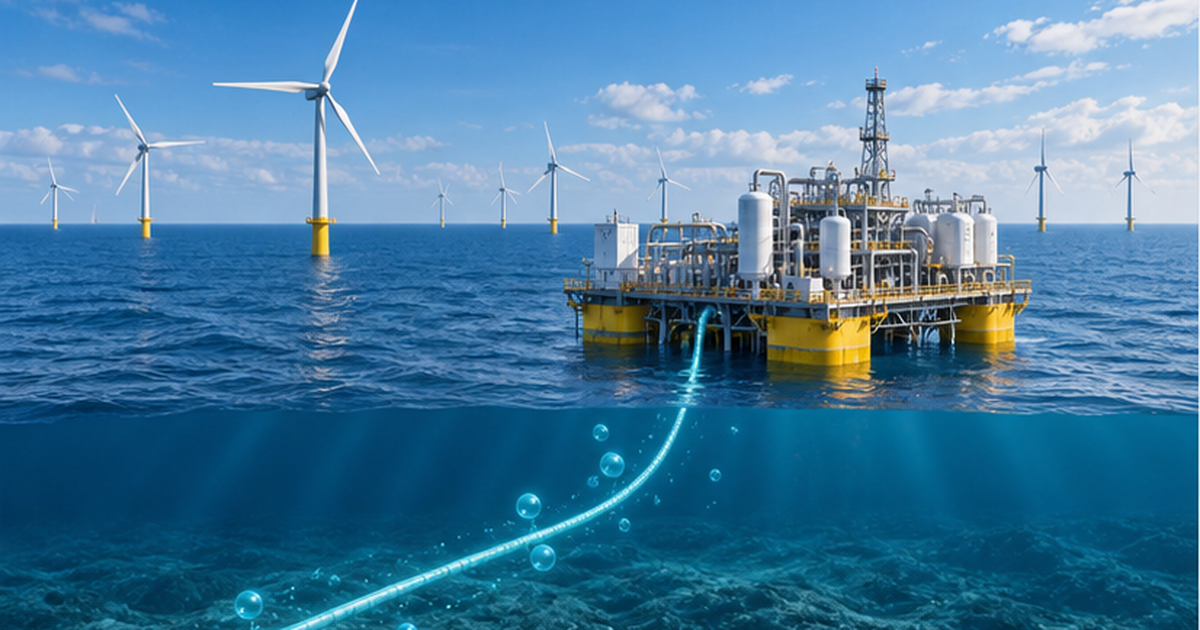
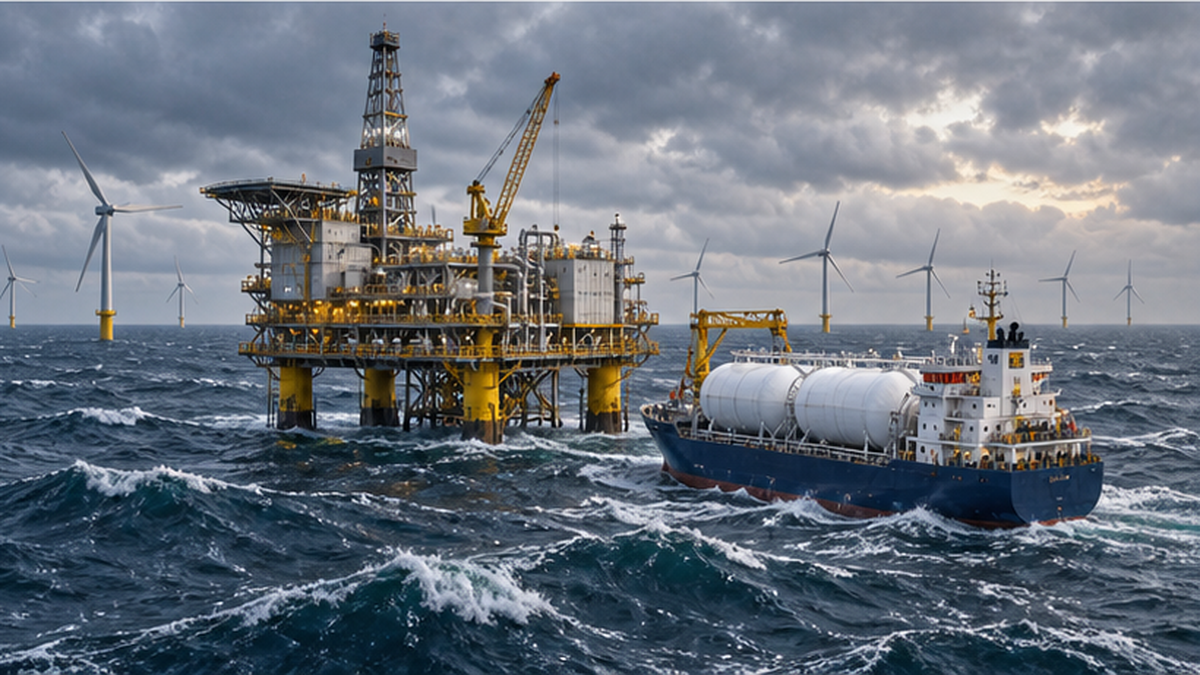
「洋上グリーン水素」は、この電気分解の工程を陸上ではなく海の上、つまり洋上風力発電の設備そばで行う構想を指す。風車が発電した電気をケーブルで陸まで運ぶ代わりに、洋上のプラットフォームに設置した水電解装置にその場で送り、水素に変換してしまう。できた水素はタンクに貯蔵し、船やパイプラインで陸へ運ぶ。
Power-to-Gasという発想
電力を気体燃料に変換して貯蔵・輸送する技術は総称して「Power-to-Gas(P2G)」と呼ばれる。電気は大量に貯めておくことが難しいエネルギーだが、水素というガスの形に変えれば、タンクやパイプラインで貯蔵・輸送でき、必要なときに燃料電池や火力発電、産業用の熱源として使える。洋上グリーン水素は、このPower-to-Gasを再生可能エネルギーの「発電の最前線」である洋上でそのまま完結させようとする試みだ。
水電解には主に3つの方式がある
水を電気分解する装置(電解槽)にはいくつかの方式があり、それぞれ得意分野が異なる。洋上プラットフォームにどの方式を積むかは、コスト・耐久性・変動する風力発電の出力への追従性を踏まえて選ばれる。
| 方式 | 特徴 | 洋上利用での位置づけ |
|---|---|---|
| アルカリ水電解 | 歴史が長く低コスト。貴金属触媒が不要で耐久性が高い | 大規模化しやすく実績豊富。応答速度はやや遅い |
| PEM水電解(固体高分子形) | 小型化しやすく、風力の出力変動に素早く追従できる | Sealhyfe等の洋上実証で多く採用される |
| SOEC(固体酸化物形) | 700〜800℃の高温で水蒸気を電気分解し、変換効率が高い | 高効率だが排熱の確保が必要で、洋上での実証はまだ少ない |
浮体式洋上風力との相性
洋上グリーン水素の構想が広がる背景には、洋上風力そのものが「着床式」から「浮体式」へと展開範囲を広げつつあるという事情もある。着床式は土台を海底に固定するため水深50m程度までが目安とされるのに対し、浮体式は水深の深い沖合にも設置でき、より安定した強い風を得やすい。ただし沖合ほど陸から遠く送電コストがかさむため、浮体式の拡大とセットで、その場で水素に変換する洋上グリーン水素の必要性も高まっていくと考えられている。
グレー・ブルー・グリーン水素の違い
- グレー水素:天然ガス等を改質して製造。CO2を排出($1〜2/kg程度)
- ブルー水素:グレー水素の製造時に出るCO2を回収・貯留($1.5〜3/kg程度)
- グリーン水素:再エネ電力による水電解で製造。CO2排出ゼロ($3〜8/kg程度)
なぜ「洋上」でつくる必要があるのか
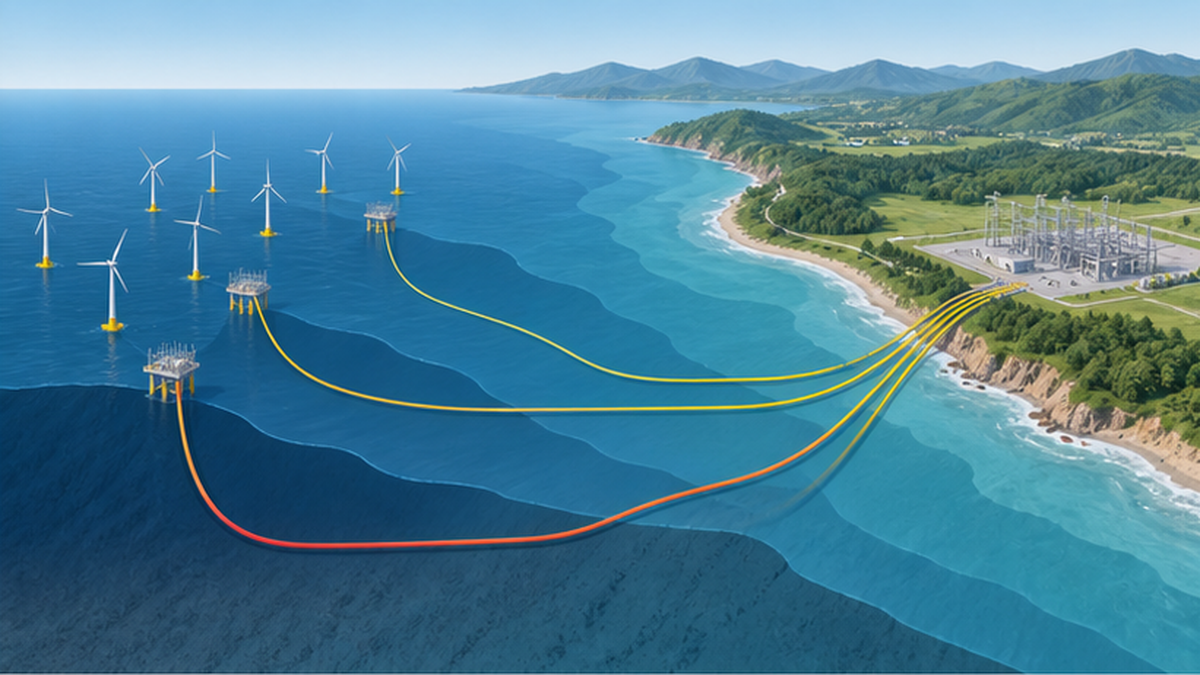
洋上風力発電に適した遠浅・強風の海域は、多くの場合、電力需要地から離れている。発電した電気を陸まで運ぶには海底ケーブルと変電設備が必要で、これは洋上風力プロジェクトの中でも特にコストがかさむ部分だ。海域が沖合・大水深になるほどケーブル敷設のコストと技術的難易度は跳ね上がる。
送電線の容量制約という壁
日本でも、北海道や東北など洋上風力の適地は、電力需要の大きい都市部から離れていることが多く、送電網の空き容量が不足する「系統制約」が導入拡大のボトルネックになっている。せっかく発電しても送電線がいっぱいで電気を送れない、あるいは新設に長い年月がかかるという事態が起きうる。
海底ケーブルのコストという現実
洋上風力の海底送電ケーブルは、施工費を含めて1kmあたりおおむね1〜2億円かかるとされ、秋田県能代市沖の洋上風力発電所ではこの送電ケーブル関連費用だけで事業費全体の1〜2割を占めたと報じられている。日本周辺の海域は地形の起伏が激しい場所も多く、当初の見積もりから30%以上コストが増加した事例もあるという。海外の実績値がそのまま日本に当てはまらない点も、日本国内で洋上グリーン水素が検討される背景のひとつになっている。
水素なら「運び方」の選択肢が増える
電気の代わりに水素という形にしておけば、既存の海底パイプラインを転用したり、タンカーやトラックで輸送したりと、送電線に頼らない運び方を選べる。さらに水素は化学品やアンモニアの原料としても使えるため、電力そのものより用途の幅が広いという側面もある。風が強く発電量が需要を上回る時間帯の「余剰電力」を捨てずに水素として貯めておける点も、電力系統の需給調整という観点で評価されている。
実際、日本各地の太陽光・風力発電所では、電力需要を上回る発電量になった際に出力を強制的に抑える「出力制御」がすでに常態化しつつある。これはせっかく発電した再エネ電力を捨てているのに等しく、電力系統から見れば「もったいない」状態だ。洋上グリーン水素は、この出力制御される可能性のある余剰電力を水素という形で回収し、無駄にしない仕組みとしても位置づけられている。
海水をそのまま電気分解する「直接海水電解」
水の電気分解には本来、不純物を除いた淡水が必要とされてきた。海水にはナトリウムや塩化物イオンなどが大量に含まれており、そのまま電気分解すると電極の腐食や、有害な塩素ガスの副生といった問題が起きやすいからだ。これまでの洋上水素構想の多くは、まず海水を淡水化装置で真水にしてから電気分解する方式を採っている。
淡水化を省く「直接海水電解」の研究
この淡水化の工程を省き、海水を直接電気分解する「直接海水電解(direct seawater electrolysis)」の研究も世界各地で進んでいる。電極の表面処理や膜の改良によって塩素発生を抑え、腐食を防ぐ触媒材料の開発が焦点だ。実現すれば淡水化設備そのものが不要になり、洋上プラットフォームをよりコンパクトにできる利点がある一方、まだ実験室・小規模実証の段階にとどまる技術も多い。
国内でも進む非貴金属触媒の開発
海水を電極の陽極側でそのまま電気分解すると、酸素だけでなく塩化物イオン由来の塩素ガスや次亜塩素酸も同時に発生してしまう。これを避けるため、従来は白金やイリジウムなど高価な貴金属を使った電極が用いられてきたが、山口大学の研究グループは、塩素を発生させずに酸素と水素だけを取り出せる非貴金属の触媒を開発したと発表している。また名古屋大学や筑波大学のグループも、海水から水素を製造できる耐久性の高い卑金属合金電極の開発を報告しており、高価な貴金属に頼らない海水電解の実現に向けた研究が国内でも進む。
波にゆれる海上という過酷な環境
洋上ならではの難しさは水質だけではない。プラットフォームは常に波や潮流で揺れ動き、電解槽内の気体と液体の分離が陸上以上に難しくなる。台風や高波への耐性、遠隔監視・保守のしやすさも、陸上のプラントにはない設計上の課題として研究が続けられている。
淡水化方式にはブラインという環境面の論点も
現在主流の「まず淡水化してから電気分解する」方式には、別の環境面の論点もある。逆浸透膜(RO膜)などで海水を淡水化する際、通常の海水より塩分濃度が高く水温も高い濃縮排水(ブライン)が大量に生じる。排出先の海域では生物が生息しにくくなるほか、スケール防止剤や防汚剤に含まれる化学物質が周辺の海洋生態系に影響を与えうることが指摘されている。世界にはすでに1万6千件を超える淡水化プラントが稼働しているとされ、洋上グリーン水素の展開にあたっても、ブラインの拡散・希釈方法や排出先の生態系への配慮が求められる。直接海水電解が実用化されれば、この淡水化の工程自体を省けるため、ブライン問題への一つの解決策としても期待されている。
対策としては、ブラインを大量の海水で薄めてから放流する拡散処理のほか、そもそも淡水化の工程に太陽光や風力の電力を使う「グリーン淡水化」を組み合わせる取り組みも各地で進められている。洋上グリーン水素は再生可能エネルギーを主電源とする点で、こうしたグリーン淡水化との親和性も高い。
世界で進む洋上グリーン水素の実証プロジェクト
ヨーロッパの北海沿岸を中心に、洋上グリーン水素の実証プロジェクトはすでに複数が動いている。
PosHYdon(オランダ)
オランダ・ハーグ沖10km以上の北海に浮かぶ、石油・ガス生産会社Eniの既存プラットフォーム「Q13a」に電解装置を設置し、風力と太陽光の電力からグリーン水素を製造する実証がPosHYdonだ。既存の海洋インフラを流用することで、新たに大規模な設備をゼロから建設するコストを抑えられる点が特徴とされる。オランダ政府はさらに踏み込み、北海の洋上風力入札において、事業者に500MW規模の洋上電解装置の設置を条件づける方針を示している。
Sealhyfe(フランス)
フランスの浮体式実証Sealhyfeは、電解装置メーカーPlug社製の1MW級PEM(固体高分子形)電解装置を洋上プラットフォームに搭載し、1日あたり最大400kgの水素を製造する能力を持つ。2022年に海上での稼働を開始し、波浪や潮流のある実海域での運転データを蓄積してきた。運営するフランス企業Lhyfeは、この実証で得た知見をもとに、2024年末までに1日22トン、2026年までに1日80トンのグリーン水素生産能力を持つ、より大規模な洋上・陸上サイトの展開を計画していると公表している。
ドイツの区域指定と日独連携
ドイツ政府は北海の自国領海内に、最大1GW規模のグリーン水素プロジェクト向けの区域をすでに指定している。国レベルで海域を確保し、洋上水素の商業化を後押しする姿勢だ。さらに日本側でも、商社の善衛商事(東京都世田谷区)がドイツの企業クルーゼ・オフショア(ハンブルク)と提携し、九州大学やハンブルク工科大学、フリードリヒ・アレクサンダー大学(エアランゲン・ニュルンベルク)と連携する形で、2026年に事業会社を設立する計画が報じられている。浮体式洋上風力の技術を応用し、海水電解でつくった水素を船で回収する構想で、欧州での実証を経て2030年代初頭の商業運転を目指すという。
日本にもある実証:航行しながら水素を作る「ウインドハンター」
日本国内にも、洋上の風の力でグリーン水素を作る独自の実証がある。商船三井が推進する「ウインドハンタープロジェクト」は、船を風の力で走らせながら水中タービンで発電し、その電気で海水由来の純水を電気分解して水素を製造、さらにトルエンと反応させて常温で扱いやすいMCH(メチルシクロヘキサン)という液体に変える仕組みだ。長崎県・大村湾での実証(2021〜2023年度)を経て、実証船「ウインズ丸」の航行の場を東京湾に移し、2025年3月には船上で生産したグリーン水素を陸上へ供給することに世界で初めて成功したと発表された。2025年6月にはNEDOの補助事業にも採択されている。
また、長崎県・五島列島沖では2014〜2015年度に環境省の浮体式洋上風力発電実証事業として、風車の電力を使った水素の製造・貯蔵・運搬の実証がすでに行われている。同海域では戸田建設やENEOS、大阪ガス、INPEXなどが参加する事業推進協会が浮体式洋上風力発電の拡大を進めており、将来的に発電した電力を水素として陸上へ運ぶ拠点構想も検討されている。
アジア・北米にも広がる検討
検討はヨーロッパと日本にとどまらない。韓国では建設大手の現代建設が独RWEと提携し、自社の水電解技術とRWEの水素分野の知見を組み合わせたグリーン水素の生成プロジェクトを進めている。韓国政府自体も2036年までに洋上風力を24GW導入する計画を掲げ、洋上風力とあわせたクリーン水素の制度整備(クリーン水素認証制・クリーン水素発電入札)を2024年に開始した。米国でも、国立再生可能エネルギー研究所(NREL)などが東海岸のニューヨークバイト沖を対象に、洋上風力からの水素製造コストを分析する研究を進めており、水深が浅く風況の良い海域ほど経済性が見込めると報告している。
覚えておきたいポイント
- PosHYdon(オランダ)は既存の海洋プラットフォームを再利用する実証
- Sealhyfe(フランス)は1MW級・日産400kgの浮体式電解プラント
- ドイツは北海領海に1GW規模のグリーン水素向け区域を国が指定
- 日本は善衛商事×独クルーゼ・オフショアが2026年に事業会社設立を計画
日本の水素基本戦略と洋上風力の目標
日本政府は2023年6月に「水素基本戦略」を改定し、2040年に水素の年間導入量を1,200万トンとする目標を掲げた。あわせて製造コストの目標として、現状おおむね100円/Nm³前後とされる水素の価格を、2030年に30円/Nm³、2050年には20円/Nm³まで引き下げる方針を示している。
陸上での先行事例:福島水素エネルギー研究フィールド
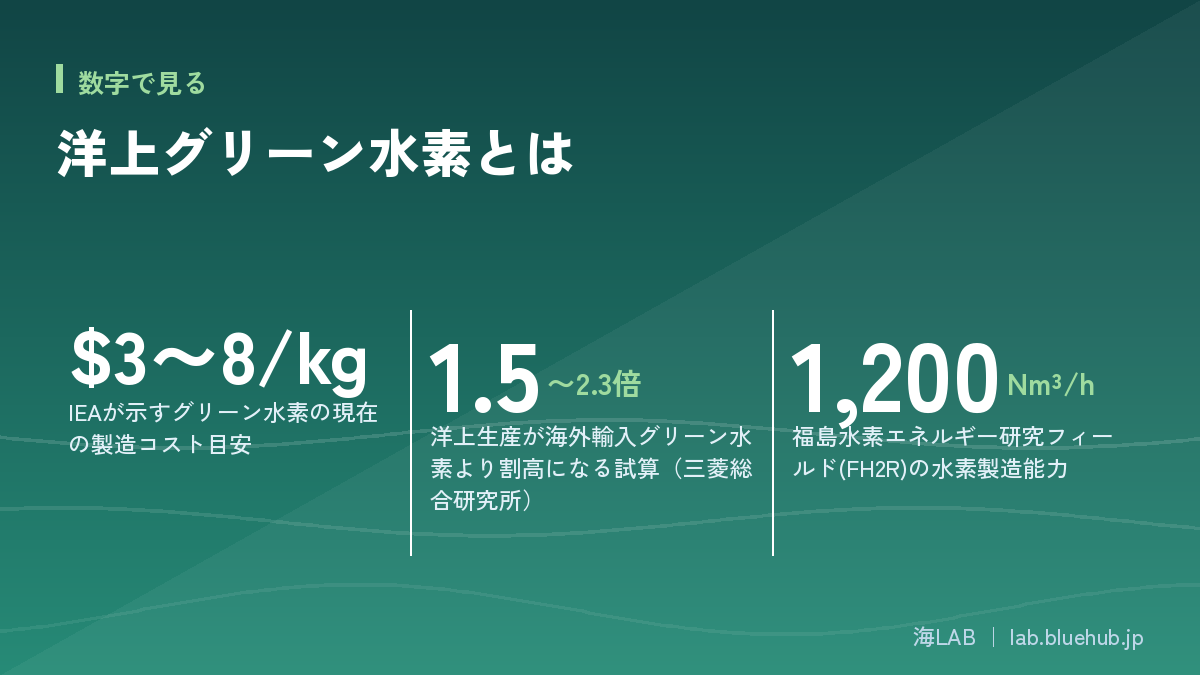
洋上ではないが、日本の再エネ由来水素製造の先行事例として、福島県浪江町の「福島水素エネルギー研究フィールド(FH2R)」がある。NEDO・東芝エネルギーシステムズ・東北電力・岩谷産業が2020年に稼働させた施設で、20MWの太陽光発電と10MWの水電解装置を組み合わせ、定格運転時には1時間あたり1,200Nm³の水素を製造できる、当時世界最大級の再エネ水素製造拠点として建設された。水素の製造・貯蔵と電力系統の需給調整を、蓄電池を使わずに水素だけで実現する運用モデルの検証も目的としている。
洋上風力の導入目標との接点
日本は洋上風力についても2040年までに30〜45GWの案件形成という政府目標を掲げており(着床式・浮体式の違いと導入目標はこちらの記事で詳しく解説)、着床式に加えて水深のある海域向けの浮体式の実証も進む。洋上グリーン水素は、この浮体式洋上風力が沖合の遠隔海域に展開されていく将来、その電気をどう有効活用するかという文脈の中で位置づけられている構想だ。
「洋上風力促進区域」との重なり
日本では再エネ海域利用法に基づき、政府が長崎県五島市沖・秋田県沖・千葉県銚子市沖など複数の海域を「洋上風力促進区域」に指定し、事業者を公募して導入を進める仕組みがすでに動いている。洋上グリーン水素の実証も、こうした促進区域や、環境省・経済産業省が過去に実証事業を行った海域と重なる形で検討が進むことが多い。既存の風力発電インフラや漁業関係者との調整実績がある海域は、新しい水素製造設備を持ち込む際のハードルも相対的に低いためだ。
海外の目標との比較
海外に目を向けると、EUは2022年に打ち出した「REPowerEU」計画で、2030年までにEU域内で1,000万トン、輸入で1,000万トンの計2,000万トンの再生可能エネルギー由来水素を導入する目標を掲げている。欧州委員会はこの域内生産分だけでも約500TWhの再エネ電力が必要になると試算しており、北海の洋上風力はその主要な供給源として位置づけられている。日本の2040年1,200万トン目標と比べても、洋上を含む再エネ由来水素の確保競争は世界的に激しくなっていくとみられる。
最大の壁はコスト
洋上グリーン水素が乗り越えるべき最大の課題は、技術そのものよりもコストにあるとする分析が多い。国際エネルギー機関(IEA)の「Global Hydrogen Review」によれば、最終投資決定に至ったグリーン水素プロジェクトの多くは1kgあたり3〜8ドル程度のコスト水準にあり、化石燃料由来のグレー水素(1〜2ドル/kg程度)やCO2回収を伴うブルー水素(1.5〜3ドル/kg程度)と比べてなお割高だ。IEAはかつて2030年までに条件次第で1.6ドル/kgも可能とみていたが、実際の建設・資機材コストの上振れを受けて見通しを上方修正している。
洋上生産はさらに割高になりやすい
三菱総合研究所が2026年に公表したレポート「洋上風力による国産グリーン水素の可能性」では、日本国内の洋上風力を使って水素を製造した場合、海外から輸入するグリーン水素と比べて1.5〜2.3倍のコスト水準になるとの試算が示されている。海上での設備建設・保守コストの高さ、まだ発展途上の直接海水電解技術、そして電解装置そのものの製造コストが積み重なった結果だ。一方で同レポートは、輸入依存を減らせるエネルギー安全保障の観点や、経済安全保障上の価値も踏まえて評価する必要があると指摘している。
電解装置自体の量産効果に期待
NEDOのグリーンイノベーション基金事業では、水電解装置の設備コストについて、2030年までにアルカリ型で1kWあたり52,000円、PEM型で65,000円まで引き下げる目標を掲げ、100MW級の大型システムでの実証を進めている。装置そのものの量産化とスケールアップが進めば、洋上・陸上を問わずグリーン水素全体のコストが下がっていくと見込まれている。
「電気のまま使う」選択肢との比較
余剰の再エネ電力を有効活用する手段としては、水素に変換する以外に、蓄電池に電気のまま貯めておく方法もある。蓄電池は電気を電気のまま出し入れできるぶんエネルギー変換のロスが少ないが、長期間・大容量の貯蔵にはコストがかさみやすい。一方、水素は変換の過程でエネルギーの一部を失うものの、タンクや地下貯蔵で長期間保管でき、発電以外の産業用途にも使える。どちらか一方が万能というわけではなく、貯蔵したい期間や用途に応じて使い分ける、あるいは組み合わせるという考え方が主流になりつつある。
国の価格差支援制度も後押しに
日本では2024年5月に成立し同年10月に施行された「水素社会推進法(正式名称:脱炭素成長型経済構造への円滑な移行のための低炭素水素等の供給及び利用の促進に関する法律)」に基づき、既存の化石燃料と低炭素水素等との価格差を国が補填する「価格差に着目した支援」制度が動き出している。国内での製造コストだけでなく、海外で製造した水素を海上輸送するコストも支援対象に含まれており、供給事業者と利用事業者が連名で計画を申請し、認定を受けた事業者に資金が助成される仕組みだ。洋上グリーン水素のようにコストの高い技術が実用段階に進むうえで、こうした公的支援の存在は大きな意味を持つ。
支援の対象になるには、供給事業者と利用事業者がセットで一定期間以上にわたり継続的に低炭素水素等を供給する計画を主務大臣に認定してもらう必要がある。裏を返せば、洋上グリーン水素のような新しい供給源も、実際に使ってくれる利用事業者とあらかじめ組んで事業計画を練っておくことが、支援を受けて実用化を早める近道になる。
| 水素の種類 | 製造方法 | コスト目安(1kgあたり) |
|---|---|---|
| グレー水素 | 天然ガス等の改質 | $1〜2 |
| ブルー水素 | 改質+CO2回収・貯留 | $1.5〜3 |
| グリーン水素(陸上) | 再エネ電力による水電解 | $3〜8 |
| グリーン水素(洋上) | 洋上風力+海水電解 | 陸上グリーン水素よりさらに割高(試算1.5〜2.3倍) |
だれが使うのか:産業用途と新しい電力需要
洋上グリーン水素の主な用途として想定されているのは、鉄鋼業での「水素還元製鉄」(コークスの代わりに水素を還元剤として使い、CO2排出を大幅に減らす製鉄法)、化学工業でのアンモニア・メタノールの原料、燃料電池車や燃料電池フォークリフトの燃料などだ。いずれも電化だけではCO2を減らしにくい分野で、水素が代替の選択肢になる。
AIデータセンターという新しい需要
近年新たに注目されているのが、生成AIの普及にともなって急増するデータセンターの電力需要だ。AI向けのデータセンターは1施設で原子力発電所1基分に匹敵するギガワット級の電力を必要とする「ギガワット時代」に入ったとも言われ、安定的かつ脱炭素で大規模に供給できる電源が世界的に不足しつつある。こうした需要に対し、洋上風力由来のグリーン水素を燃料電池や水素発電に使うことで、安定性・脱炭素・大規模という3条件を満たす電源になり得るとの見方がある。フランスのエネルギー大手Engie傘下のベルギーTractebelは、米東海岸や欧州で洋上水素の事業化に向けた検討を進めているとされ、データセンター向け電源としての水素活用は今後の重要な用途のひとつになりつつある。
| 用途分野 | 使い方の例 |
|---|---|
| 鉄鋼 | 水素還元製鉄でコークスの代替として使い高炉由来のCO2を削減 |
| 化学 | アンモニア・メタノールなど化学品の原料として利用 |
| 運輸 | 燃料電池車(FCV)・燃料電池フォークリフト・船舶の燃料 |
| 電力・データセンター | 水素発電・燃料電池による大規模かつ安定した電力供給 |
貯蔵・輸送インフラという次の課題
洋上で水素を製造できたとしても、それを陸まで安全かつ効率的に運ぶ手段が整っていなければ実用化にはつながらない。洋上グリーン水素の輸送方法としては主に次の3つが検討されている。
- 既存の海底パイプラインを水素輸送用に転用・改修する方式
- 圧縮または液化した水素をタンカー・補給船で定期的に回収する方式
- 水素をアンモニアやメチルシクロヘキサン(MCH)などの「水素キャリア」に変換し、常温常圧に近い状態で輸送する方式
パイプライン転用のハードル
既存の天然ガスパイプラインを水素輸送に転用する構想は欧州で研究が進んでいる。欧州の産業団体が提唱する「European Hydrogen Backbone(EHB)」構想では、2030年までに最大28,000km、2040年までに約53,000kmにおよぶ水素パイプライン網の整備を目指しており、その約6割は既存の天然ガスパイプラインの転用でまかなう計画だ。ただし水素は分子が小さく金属を脆くする性質(水素脆化)があるため、既存配管の材質や継手部分の耐久性を確認・改修する必要があり、すべてのパイプラインがそのまま転用できるわけではない。
水素キャリアという選択肢
水素そのものを圧縮・液化して運ぶには低温・高圧の設備が必要でコストがかさむため、水素を化学的に別の物質に変換して常温・常圧に近い状態で運び、荷揚げ地で再び水素に戻す「水素キャリア」の技術も並行して開発が進む。国際海運の燃料転換でも登場するアンモニアは、この水素キャリアとしての役割も期待される物質のひとつだ。前述の商船三井「ウインドハンタープロジェクト」が採用するMCH(メチルシクロヘキサン)も、常温・常圧に近い液体として扱える水素キャリアの一種にあたる。荷揚げ後の受け入れ拠点としては、水素・燃料アンモニアの拠点化を進めるカーボンニュートラルポートの整備も欠かせない。
| 輸送方式 | メリット | 課題 |
|---|---|---|
| パイプライン転用 | 大量輸送に向き、輸送コストが低い | 水素脆化への対策で既存配管の改修が必要 |
| タンカー・補給船(圧縮/液化水素) | 既存の海運インフラを応用しやすい | 低温・高圧設備のコストが高い |
| 水素キャリア(アンモニア・MCH等) | 常温・常圧に近い状態で扱え輸送が容易 | 荷揚げ後に水素を取り出す変換設備が別途必要 |
実用化への道のりとこれから
洋上グリーン水素は、技術的には海外の実証プロジェクトによって「作れること」自体はすでに示されつつある段階にある。残る課題は、コストを実用的な水準まで下げること、貯蔵・輸送インフラを整備すること、そして事業として成立させるための制度設計だ。
2030年代が実用化のめど
日独連携プロジェクトが2030年代初頭の商業運転を目標に掲げているように、多くの関係者は2030年代を洋上グリーン水素の実用化フェーズと位置づけている。それまでの期間は、直接海水電解のような要素技術の実証、電解装置の量産によるコスト低減、そして輸送インフラの整備が並行して進む見通しだ。
日本にとっての意味
エネルギー資源の大半を輸入に頼る日本にとって、周囲を海に囲まれた地の利を生かす洋上グリーン水素は、輸入水素への依存度を下げる選択肢のひとつになりうる。コスト面では当面、海外からの輸入グリーン水素に対して不利な状況が続くとみられるが、送電網が制約される遠隔海域の再エネ電力を無駄にしないための手段として、そして経済安全保障の観点から、研究開発への投資は今後も続くとみられる。
- コスト:電解装置の量産化・大型化による低減と、価格差支援制度の活用
- 技術:直接海水電解や耐久性の高い触媒・電極の実用化
- インフラ:パイプライン転用や水素キャリアなど輸送手段の整備
- 制度・環境配慮:海域利用のルール整備とブライン等の環境影響への対応
商船三井のウインドハンタープロジェクトのように「洋上で作って、その場で運ぶ」小回りの利く実証と、PosHYdonやドイツの区域指定のような「大規模プラットフォームで量産する」構想が並行して進むことで、洋上グリーン水素はこの先10年ほどで、実験段階から実用段階へと少しずつ軸足を移していくと見込まれる。
参考文献・出典
- 経済産業省・資源エネルギー庁 – 水素基本戦略(2023年6月6日改定)
- NEDO グリーンイノベーション基金 – 国内最大規模の水電解による水素製造拠点が稼働(福島水素エネルギー研究フィールド)
- 資源エネルギー庁 – 水素を取り巻く国内外情勢と水素政策の現状について(2024年9月)
- 日本経済新聞 – 洋上風力発電でグリーン水素生産 日独の産学連携、海水を電解
- TNO(オランダ応用科学研究機構) – PosHYdon:北海での洋上グリーン水素実証
- IEEE Spectrum – Wind-to-Hydrogen Production Reaches Deep Water
- JOGMEC JOURNAL – IEA Global Hydrogen Review 2025から読み解く低炭素水素プロジェクトの現状と課題
- 山口大学 – 海水電解において塩素を発生しない非貴金属触媒を開発
- 商船三井 – 世界初、船上で生産したグリーン水素の陸上供給に成功(ウインドハンタープロジェクト)
- 資源エネルギー庁 – 水素社会推進法について
- NREL(米国立再生可能エネルギー研究所) – Offshore Wind Turbines Offer Path for Clean Hydrogen Production
- 日経クロステック – データセンターの救世主か、洋上風力で作るグリーン水素が電力不足を救う
※ 信頼性の高い順に配列:政府機関・学術機関 > 査読済み論文 > 専門機関 > 信頼できるメディア