⚡ 30秒でわかる答え
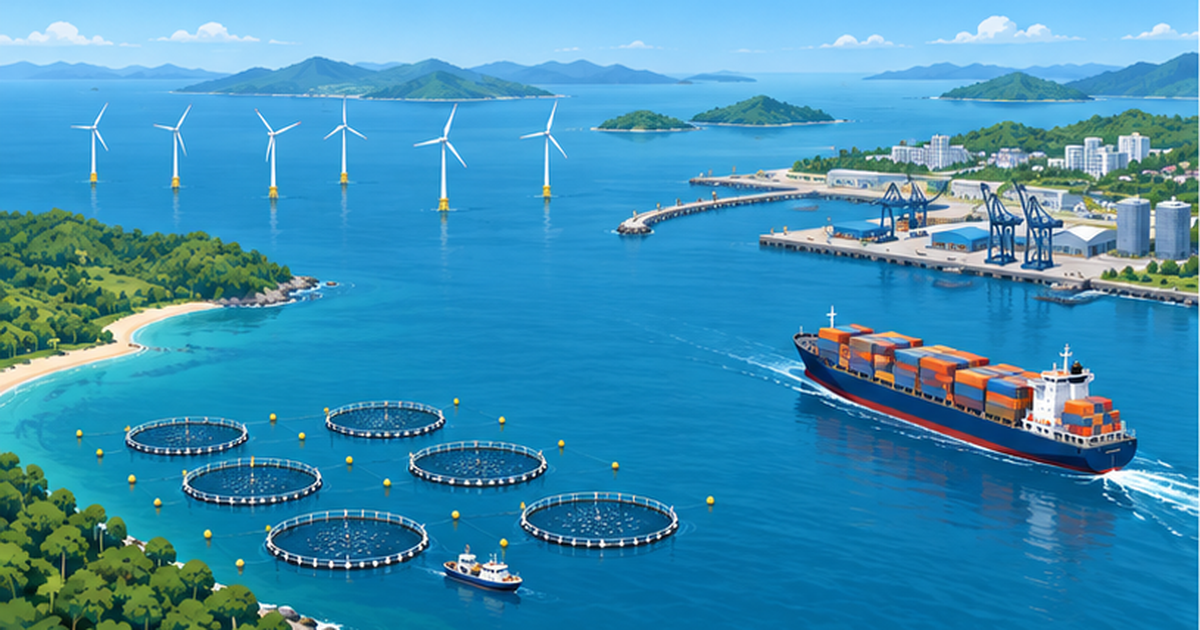
- ブルーエコノミーとは、海洋の生態系を守りながら海運・漁業・観光・再生可能エネルギーなどの経済活動を持続可能に発展させる考え方。
- OECDは2030年までに海洋関連産業の総付加価値が3兆ドルに達し、2010年比で約2倍に拡大すると試算している。
- 日本は第4期海洋基本計画でOX(オーシャントランスフォーメーション)を掲げ、洋上風力・ブルーカーボン・水産業のDXを政策の柱に据えている。
- 藻場を保全・創出するとJブルークレジットとしてCO2吸収量を売買でき、環境保全と収益を両立する仕組みが広がっている。
「海を守ること」と「海で稼ぐこと」は両立できるのか。この問いに答えようとしているのがブルーエコノミーという考え方だ。
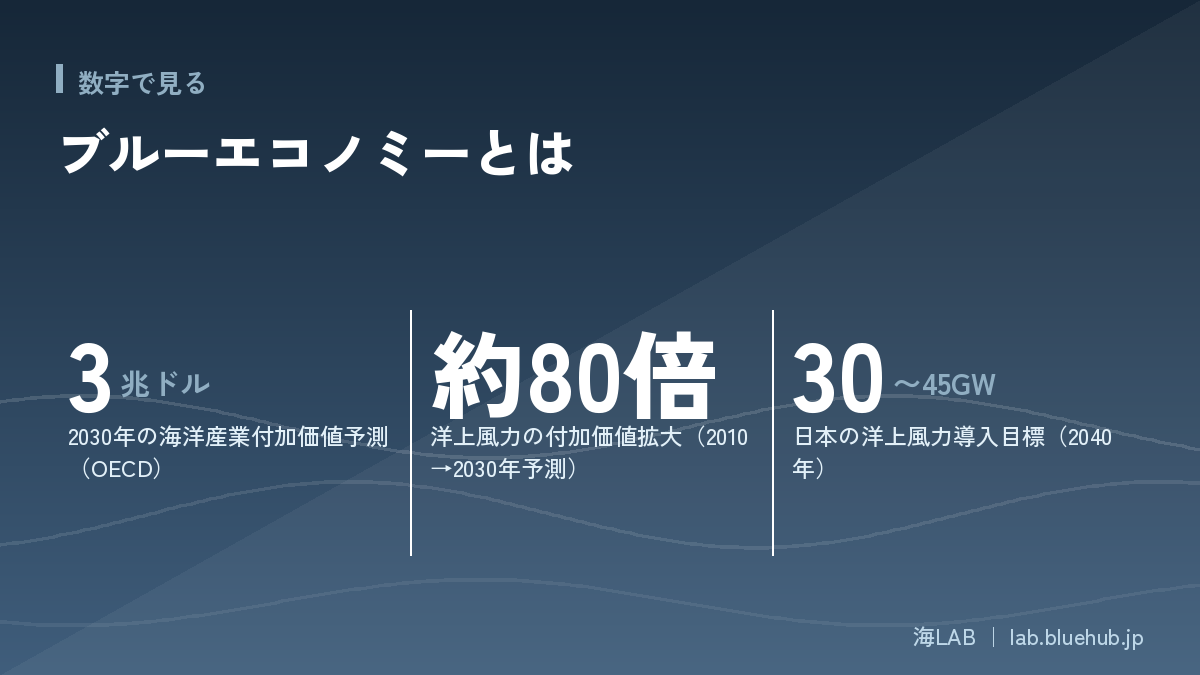
OECD(経済協力開発機構)は、海運・漁業・観光・海洋エネルギーなど海に関わる産業の経済活動と、海洋生態系がもたらす価値を合わせて「オーシャンエコノミー」と定義し、2030年までにその総付加価値が3兆ドルに達すると試算している。これは2010年時点のおよそ2倍にあたる規模だ。
日本でも2023年に閣議決定された第4期海洋基本計画のもと、洋上風力発電の拡大、水産業のスマート化、藻場再生によるブルーカーボンクレジットの活用など、海の環境保全と経済成長を同時に進める取り組みが具体化しつつある。この記事では、ブルーエコノミーの定義から世界・日本の政策動向、企業の実例までを整理する。
この記事で学べること
- ブルーエコノミーの定義とOECDによる市場規模試算
- 日本の第4期海洋基本計画とOX(オーシャントランスフォーメーション)の方向性
- 洋上風力発電の導入目標と現状の案件形成量
- Jブルークレジットなどブルーカーボンを経済化する仕組み
- 水産業の成長産業化と海運の脱炭素が経済に与える影響
ブルーエコノミーとは何か
ブルーエコノミーとは、海洋資源や海洋生態系を持続可能な形で活用し、経済成長・雇用創出・環境保全を同時に実現しようとする考え方である。世界銀行は「経済成長、生活改善、雇用のために海洋資源を持続的に利用しつつ、海洋生態系の健全性を維持すること」と説明している。
OECDの「オーシャンエコノミー」定義
OECD(経済協力開発機構)は2016年、海洋関連産業による経済活動と、海洋生態系が提供する資産・製品・サービスを合わせたものを「オーシャンエコノミー」と定義した。これには漁業・水産養殖、海運、洋上石油・ガス、海洋観光、洋上風力発電などの産業活動に加え、海が生み出す気候調整機能や生物多様性といった非市場的な価値も含まれる。
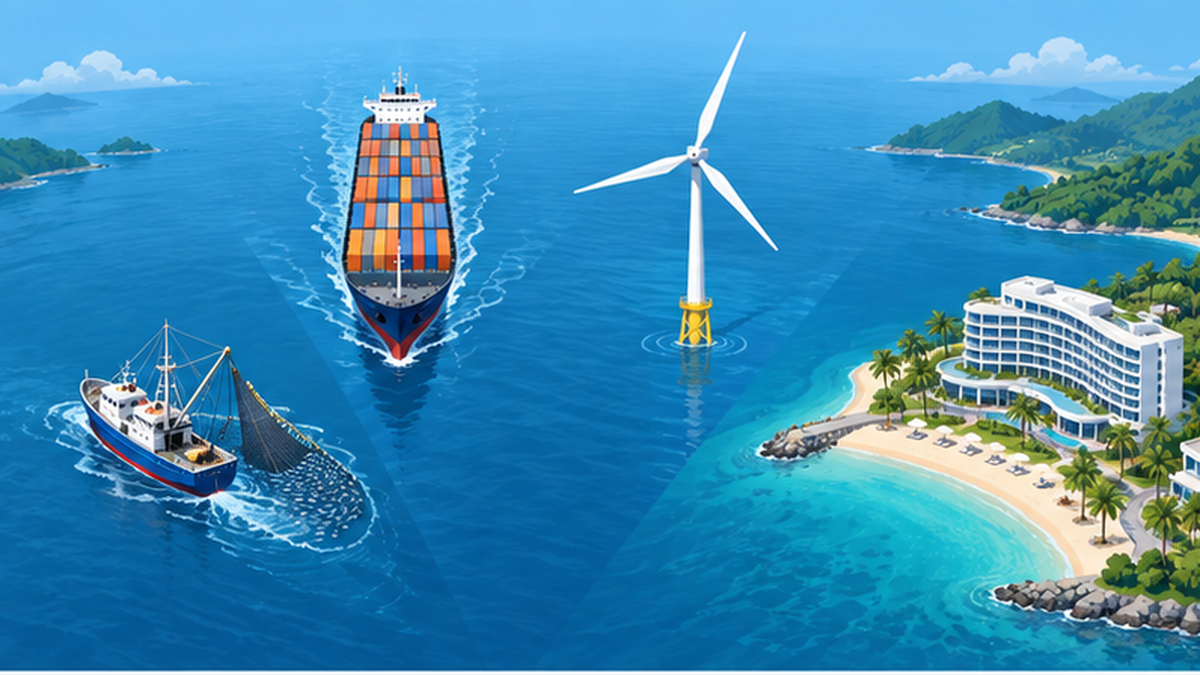
ブルーエコノミーとグリーンエコノミーの違い
- グリーンエコノミーは陸域を含む経済全体の脱炭素・資源循環を指す広い概念
- ブルーエコノミーは海洋・沿岸域に焦点を当てた概念で、漁業・海運・海洋エネルギーなどが対象
- 両者は重なる部分が多く、ブルーカーボンのように海の炭素吸収を活用する取り組みは両方に関わる
国連が掲げる持続可能な開発目標との関係
ブルーエコノミーの考え方は、国連の持続可能な開発目標(SDGs)のうち目標14「海の豊かさを守ろう」と密接に結びついている。SDGs14は海洋汚染の防止、海洋・沿岸生態系の保全、違法・無報告・無規制(IUU)漁業の撲滅などを掲げており、ブルーエコノミーはこれらの目標を経済活動として具体化する枠組みと位置づけられる。単に漁獲量や輸出額を追うのではなく、資源が再生産できる範囲内で利用する「持続可能性」が前提条件になっている点が、従来型の海洋開発との大きな違いだ。
世界銀行・国連環境計画(UNEP)の定義との共通点
世界銀行は2017年の報告書で、ブルーエコノミーを「経済成長、生活の改善、雇用のために海洋資源を持続的に利用しつつ、海洋生態系の健全性を維持すること」と定義した。国連環境計画(UNEP)も同様に、海洋・沿岸の生態系サービスを損なわない形での経済活動の重要性を強調している。いずれの定義にも共通するのは、①経済的な価値創出、②雇用・生活水準の向上、③生態系の健全性維持という3つの柱であり、どれか一つが欠けてもブルーエコノミーとは呼べないという点だ。
陸上経済との違いが生む難しさ
海洋は国境をまたいで流動する水塊であり、生態系のつながりも陸上以上に広域に及ぶ。ある国が沿岸で行う開発行為が、離れた海域の漁業資源や生態系に影響を及ぼすこともある。そのため、ブルーエコノミーの推進には一国だけの政策では完結しない国際的な連携が不可欠であり、地域漁業管理機関(RFMO)や国連海洋法条約に基づく枠組みが、各国の取り組みを補完する役割を担っている。
「海のGDP」という視点
ブルーエコノミーを語るうえでしばしば用いられるのが「海のGDP」という視点である。これは、漁業や海運といった従来型の海洋産業の生産額だけでなく、海が沿岸地域にもたらす防災機能や観光資源としての価値、さらには気候調整機能までを経済的な便益として捉え直す考え方だ。数値化が難しい生態系サービスをどう評価に組み込むかは学術的にも議論が続いているが、こうした視点の広がり自体が、海を単なる資源採取の対象ではなく長期的な資産として扱う機運を高めている。
世界で拡大する海洋経済の規模
OECDの試算によれば、海洋関連産業の総付加価値額は2030年までに3兆ドルに達し、2010年時点の約2倍の規模になると見込まれている。分野別に見ると、最も高い成長率が見込まれるのは洋上風力発電で、2010年から2030年にかけて付加価値の合計がおよそ80倍に拡大すると試算されている。
成長分野:養殖業・水産加工業
AIやビッグデータなど最新技術を活用して海洋資源を効率的かつ持続可能に利用する養殖業と、水産加工業についても、それぞれ総付加価値が約3倍に増加すると予想されている。世界の人口増加にともなうたんぱく質需要の高まりを背景に、天然漁獲だけに頼らない養殖業の役割が拡大している。
| 分野 | 2010→2030年の付加価値変化(OECD試算) |
|---|---|
| 洋上風力発電 | 約80倍 |
| 養殖業 | 約3倍 |
| 水産加工業 | 約3倍 |
| 海洋産業全体 | 約2倍(3兆ドル規模へ) |
国・地域による取り組みの違い
ブルーエコノミーへの力の入れ方は国・地域によって異なる。欧州連合(EU)は「ブルー・グロース戦略」を掲げ、洋上風力・海洋バイオテクノロジー・ブルーバイオエコノミー分野への投資を重点化してきた。太平洋島嶼国では、国土の大半を排他的経済水域(EEZ)が占めることから、漁業権の管理や海洋観光がブルーエコノミー政策の中心となっている。中国は「海洋強国」戦略のもとで水産養殖や港湾インフラへの投資を拡大しており、各国・地域の地理的条件や産業構造の違いがそのまま政策の重点分野の違いに表れている。
投資マネーが海洋分野に向かう理由
近年は機関投資家の間でも「ブルーボンド」と呼ばれる海洋保全・持続可能な水産業向けの債券が発行されるようになっている。世界銀行やセーシェルなどの島嶼国がブルーボンドを発行し、調達資金を海洋保護区の拡大や漁業管理の高度化に充てる事例が出てきた。気候変動対策としての「グリーンボンド」市場が拡大してきたのと同様に、海洋分野に特化した資金調達手段が整備されつつあることも、海洋経済の成長を後押しする要因となっている。
海洋観光の位置づけ
OECDの分類では、クルーズ船や沿岸リゾートといった海洋観光もオーシャンエコノミーの一部に含まれる。新型コロナウイルス感染拡大による落ち込みから世界のクルーズ需要は回復基調にあり、島嶼国や沿岸自治体にとって観光収入は重要な外貨獲得手段であり続けている。一方で、サンゴ礁への観光客の集中や係留施設の整備に伴う沿岸生態系への負荷も指摘されており、観光と環境保全のバランスをどう取るかが課題となっている。
新興国における漁業依存度の高さ
東南アジアや西アフリカの沿岸国では、漁業がGDPに占める割合が先進国に比べて高く、零細漁業が地域住民の重要なたんぱく源・現金収入源となっている。こうした国々にとってブルーエコノミーは、単なる産業振興策ではなく、貧困削減や食料安全保障に直結する政策課題でもある。JICAをはじめとする国際協力機関は、開発途上国における水産資源管理の能力構築支援を通じて、持続可能な漁業とブルーエコノミーの土台づくりを後押ししている。
日本の海洋政策とOX(オーシャントランスフォーメーション)
日本の海洋政策の基本方針は、2023年4月に閣議決定された「第4期海洋基本計画」に示されている。この計画の特徴は、海を通じた産業構造の変革を意味するOX(オーシャントランスフォーメーション)を掲げ、脱炭素戦略であるGX(グリーントランスフォーメーション)と連動させている点にある。
水産基本計画との連携
水産庁が策定する水産基本計画では、持続性のある水産業の成長産業化と漁村の活性化を柱に、海洋環境の変化を踏まえた資源管理、スマート水産業の普及、輸出拡大などが位置づけられている。水産庁は2050年までの農林水産業のCO2ゼロエミッション化も目標に掲げ、海藻類によるCO2固定(ブルーカーボン)を推進する方針を示している。
OXの主な柱
- 洋上風力発電など海洋再生可能エネルギーの拡大
- スマート水産業による資源管理と生産性向上
- 藻場・干潟の保全によるブルーカーボンの活用
- 港湾・海運のカーボンニュートラル化
港湾政策との連動
国土交通省港湾局は、洋上風力発電の基地港湾整備や、港湾における水素・アンモニアといった次世代燃料の受け入れ拠点化を進めている。港湾は従来、貨物の積み下ろしという物流機能が中心だったが、洋上風力発電設備の組み立て・積み出し拠点、さらには再生可能エネルギー由来の燃料供給拠点としての役割が加わりつつあり、港湾そのものがブルーエコノミーの重要なインフラへと位置づけを変えている。
地方自治体・地域経済への波及
洋上風力発電の建設候補地となる地方自治体では、部品製造や保守・点検を担う地元企業の育成、漁業者への協力金の仕組みづくりなど、地域経済への波及効果を高める取り組みも進められている。秋田県や長崎県などすでに稼働中の洋上風力発電事業がある地域では、関連産業の雇用創出や港湾整備を通じた地域活性化の事例が蓄積されつつあり、他の沿岸自治体の政策立案にも参考にされている。
海洋データの整備とデジタル化
OXの推進にあたっては、海洋に関するデータを一元的に収集・共有する基盤づくりも重視されている。海上保安庁や気象庁、研究機関がそれぞれ保有する海洋観測データを統合し、事業者や研究者が横断的に利活用できる仕組みが整えば、洋上風力の適地選定や水産資源の管理精度の向上につながることが期待される。
総合海洋政策本部の役割
内閣に設置された総合海洋政策本部は、海洋政策担当大臣のもとで各省庁の海洋関連施策を横断的に調整する役割を担っている。経済産業省・国土交通省・水産庁・環境省など複数省庁がそれぞれの所管分野で海洋政策を進める中、施策の重複や抜け漏れを防ぎ、OXの方向性を一体的に推進するための司令塔機能が求められている。
洋上風力発電:最大の成長エンジン
経済産業省・資源エネルギー庁がまとめた洋上風力産業ビジョンでは、政府目標として2030年までに10GW(案件形成ベース)、2040年までに30〜45GWの案件形成を掲げている。2025年時点では、再エネ海域利用法などに基づき5GW超の案件形成が進んでいる。
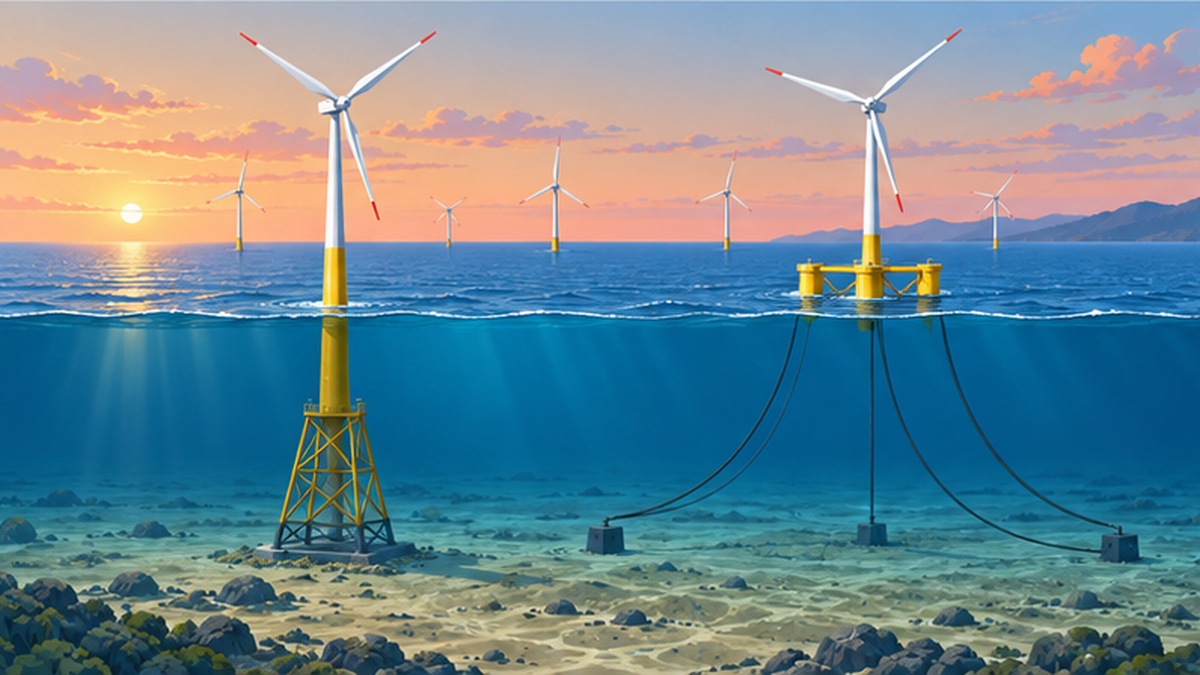
着床式と浮体式
遠浅の海が少ない日本では、水深の深い海域でも設置できる浮体式洋上風力の実用化が重要な課題となっている。着床式は港湾区域や沿岸の遠浅海域で先行して導入が進み、浮体式は日本海側など水深の深い海域での案件形成が進められている。
詳しく知りたい方へ
- 洋上風力発電の着床式・浮体式の違いや導入の経緯は、洋上風力発電が拡大する日本|着床式・浮体式の違いと2040年目標をやさしく解説で詳しく取り上げている。
再エネ海域利用法とセントラル方式
洋上風力発電の案件形成を制度面で支えるのが、2019年施行の「海洋再生可能エネルギー発電設備の整備に係る海域の利用の促進に関する法律」(再エネ海域利用法)である。この法律に基づき、国が有望な海域を指定し、公募によって事業者を選定する仕組みが整えられた。さらに近年は、国が事前調査(風況・地質調査など)を実施したうえで海域を提示する「セントラル方式」の導入も進められており、事業者ごとに重複していた初期調査コストを削減し、案件形成のスピードを上げる狙いがある。
サプライチェーン構築という課題
洋上風力発電のタービンや基礎構造物は大型かつ専門性が高く、国内での部品調達・製造体制(サプライチェーン)の構築が導入拡大の鍵を握る。現状では風車本体の多くを海外メーカーに依存しており、政府は国内調達比率の目標を設定して部品メーカーの参入を促している。港湾におけるタービン組み立てヤードの整備や、専用の作業船(SEP船)の確保も、案件形成のスピードを左右する要素として注目されている。
浮体式の実用化に向けた実証事業
水深の深い海域が多い日本では、海底に基礎を固定する着床式に加え、浮体構造物を係留する浮体式洋上風力発電の実用化が長期的な普及の鍵を握るとされる。長崎県五島市沖など、浮体式の実証・商用化事業が進められている海域もあり、コスト低減と量産体制の確立が今後の焦点となっている。
ブルーカーボンを経済化するJブルークレジット
海草藻場やマングローブ、干潟などの海洋・沿岸生態系がCO2を吸収・貯留する働きは「ブルーカーボン」と呼ばれる。日本ではジャパンブルーエコノミー技術研究組合(JBE)が運営するJブルークレジット制度により、藻場や干潟の保全・創出活動によるCO2吸収量を定量化・認証し、企業がクレジットとして購入できる仕組みが整備されている。
漁業組合やNPOの新たな収入源に
Jブルークレジットは政府主導のJクレジットとは異なる民間主導のボランタリークレジットで、藻場の維持管理を担う漁業協同組合や地域のNPOがクレジット発行者となるケースが多い。環境保全活動に経済的インセンティブを組み合わせることで、担い手不足に悩む沿岸地域の活動継続を後押ししている。
詳しく知りたい方へ
- Jブルークレジットの仕組みや取引価格の動向は、Jブルークレジットとは?藻場・干潟のCO2をお金に変える海の脱炭素市場で詳しく解説している。
需要が価格を押し上げる構図
Jブルークレジットは発行量が限られる一方、カーボンオフセットへの企業ニーズが高まっていることから、購入希望が発行量を上回り価格が上昇する場面も見られる。企業側には、自社のCO2排出量を相殺する目的に加え、地域の海洋環境保全活動を支援するCSR・ブランディングの一環として活用する動きもある。クレジット収入は藻場のモニタリング調査や食害生物(ウニなど)の駆除活動など、保全活動の継続的な資金として還元される仕組みになっている。
磯焼け対策との両立
日本の沿岸では、水温上昇やウニ・イスズミなどの食害生物の増加により海藻が育たなくなる「磯焼け」が各地で深刻化している。藻場の保全・創出活動は、ブルーカーボンによるCO2吸収だけでなく、磯焼けで失われた「魚のゆりかご」としての藻場機能を取り戻す意味も持つ。Jブルークレジットの仕組みは、こうした磯焼け対策の担い手である漁業者や地域団体に経済的なインセンティブを与えることで、活動の継続性を高める役割も果たしている。
国際的なブルーカーボン制度との関係
国際的には、気候変動枠組条約(UNFCCC)に対する各国の温室効果ガス排出・吸収量の報告において、マングローブなど一部のブルーカーボン生態系を算入する動きが広がっている。日本のJブルークレジットは国際的な公的排出量報告制度とは別建ての民間主導の仕組みだが、将来的に国のインベントリ(温室効果ガス吸収量の公式集計)と連携する可能性についても議論が続けられている。
海運・水産業の脱炭素とブルーエコノミー
国際海運は世界の貿易量の8割超を担う一方、CO2排出量も大きく、IMO(国際海事機関)はアンモニアやメタノールなど代替燃料への転換を含む脱炭素目標を掲げている。海運の脱炭素は燃料コストや航路計画に直結し、ブルーエコノミーの重要な一角を占める。
スマート水産業によるDX
IoTセンサーやAIによる漁場予測、ドローンによる資源調査など、スマート水産業の普及も水産業の成長産業化を後押しする要素として位置づけられている。少子高齢化で担い手が減る漁業現場において、省力化と資源管理の精度向上を両立させる技術投資が進んでいる。
詳しく知りたい方へ
- 国際海運の脱炭素の詳細は、国際海運の脱炭素とは?IMO規制とアンモニア・メタノール燃料への転換を徹底解説を参照。
国内航路・離島航路の電動化
国際航路だけでなく、国内の内航海運やフェリー・離島航路でも脱炭素化の動きが進んでいる。電気推進フェリーや水素燃料電池船の実証運航が各地で始まっており、離島住民の生活航路を維持しながらCO2排出を減らす取り組みとして注目されている。内航海運は国内貨物輸送の一定割合を担う重要インフラであり、その脱炭素化は物流全体の温室効果ガス削減にも直結する。
水産物のコールドチェーンにおける省エネ
水揚げから消費者に届くまでの水産物コールドチェーン(低温物流網)でも、フロン系冷媒から自然冷媒への切り替えや、冷凍・冷蔵設備の省エネ化が進められている。鮮度維持に不可欠な冷却工程は電力消費が大きく、ブルーエコノミーの観点からは水産業の「川下」にあたる流通・加工段階の脱炭素化も無視できない要素となっている。
漁船の省エネ・電動化
沿岸漁業で使われる小型漁船においても、燃費性能の高いエンジンへの更新や、電動推進システムの導入実証が進められている。漁船の燃料費は経営コストに占める割合が大きく、省エネ化は脱炭素と同時に漁業経営の負担軽減という実利にも直結するため、担い手不足に悩む漁業現場でも受け入れられやすい施策とされている。
港湾におけるカーボンニュートラルポート構想
国土交通省は、港湾機能の高度化と温室効果ガス排出削減を両立させる「カーボンニュートラルポート」の形成を進めている。港湾に立地する発電所や工場と連携し、水素・アンモニアなど次世代エネルギーの受け入れ・供給拠点を整備することで、港湾を核とした地域全体の脱炭素化を目指す構想であり、洋上風力発電の基地港湾整備とも密接に関連している。
ブルーエコノミーが直面する課題
海洋経済の拡大は、乱獲や生態系破壊といった環境負荷を伴うリスクもはらむ。世界経済フォーラムなどは、経済成長を追求するだけでなく、海洋生態系の回復力を維持することがブルーエコノミーの前提条件だと指摘している。
海域利用の調整という課題
洋上風力発電の適地は漁業権が設定された海域と重なることが多く、漁業関係者との合意形成が導入のスピードを左右する。再エネ海域利用法では地元漁業者を含む協議会を設置し、案件形成前に調整を行う仕組みが取られている。
- 洋上風力の建設・稼働が漁場や航路に与える影響の評価
- 藻場保全活動を担う人材・資金の持続的な確保
- 海運の燃料転換に伴うコスト増をどう吸収するか
- 海洋データの一元化と産学官の情報共有の遅れ
「ブルーウォッシュ」への警戒
環境配慮を実態以上に強調する「グリーンウォッシュ」と同様に、海洋分野でも実質的な保全効果を伴わないまま「海に優しい」と標榜する「ブルーウォッシュ」への懸念が指摘されている。ブルーカーボンクレジットについても、吸収量の算定方法や第三者検証の透明性を確保することが、制度全体の信頼性を維持するうえで欠かせない。
資金・人材の担い手不足
藻場保全やスマート水産業の導入には初期投資が必要だが、高齢化が進む漁業現場では新たな設備投資や技術習得に踏み出す余力が乏しい地域も少なくない。国や自治体の補助制度、クレジット収入といった外部資金をどう組み合わせ、担い手不足という構造的な課題に対応するかが、ブルーエコノミー政策の実効性を左右する。
海域利用をめぐる合意形成の長期化
洋上風力に限らず、養殖いかだの拡大や海底ケーブルの敷設など、海域の新たな利用は既存の漁業権や航路利用と調整が必要になる場面が多い。合意形成には数年単位の時間を要することも珍しくなく、事業者にとっては投資回収の見通しを立てにくい要因となっている。国や自治体による調整プロセスの透明化・迅速化が、案件形成のスピードを左右する重要な論点になっている。
気候変動が海洋経済に及ぼすリスク
海水温の上昇や海洋酸性化は、サンマ・スルメイカをはじめとする漁業資源の分布や漁獲量に既に影響を及ぼしており、養殖業でも高水温による斃死リスクの増大が報告されている。ブルーエコノミーの成長シナリオは、気候変動そのものを緩和する努力と切り離しては成立しない。洋上風力やブルーカーボンによる脱炭素の取り組みは、海洋経済の持続可能性を支える気候変動対策としての側面も併せ持っている。
企業のブルーエコノミー参入事例
ブルーエコノミーの拡大にともない、エネルギー・海運・商社など幅広い業種の企業が海洋分野への参入を進めている。ここでは代表的な取り組みの方向性を紹介する。
洋上風力への商社・エネルギー企業の参入
秋田県沖や千葉県銚子沖などの洋上風力発電事業には、電力会社や総合商社、再生可能エネルギー専業事業者が事業主体・出資者として名を連ねている。国内では発電設備の運転・保守(O&M)を担う人材の育成も課題となっており、地元港湾を拠点にO&M専門の合弁会社を設立する動きも出てきている。
海運会社によるアンモニア・メタノール燃料船の実証
日本の大手海運会社は、アンモニアやメタノールを燃料とする船舶の建造・実証運航に相次いで乗り出している。国際海事機関(IMO)が定める温室効果ガス排出規制の強化を見据え、次世代燃料船の技術確立を先行させることで、将来の国際競争力を確保する狙いがある。
商社によるブルーカーボン事業への出資
総合商社の一部は、藻場再生事業やJブルークレジットの取引仲介に出資・参画し、クレジット市場の拡大を支えている。自社のサプライチェーン全体でのCO2排出量を相殺する目的に加え、新たな環境ビジネスとしての収益機会を模索する動きもみられる。
スタートアップによる海洋テック分野の広がり
大企業だけでなく、海洋観測ドローンや養殖管理システムなどを手がけるスタートアップ企業の存在感も増している。衛星データや水中センサーを組み合わせて漁場環境をリアルタイムに把握する技術は、燃料消費を抑えた効率的な操業を可能にし、担い手不足に直面する漁業現場の省力化にも貢献する。ベンチャーキャピタルによる海洋テック分野への投資も、ブルーエコノミー市場の裾野を広げる動きの一つとなっている。
まとめ:海を守りながら経済を成長させるために
ブルーエコノミーは、単なる海洋産業の成長戦略ではなく、海洋生態系の健全性を前提とした経済モデルである。日本では洋上風力・水産業・ブルーカーボンの各分野で具体的な政策が動き出しており、今後は漁業者・企業・自治体・研究機関が連携し、海域利用の調整とデータに基づく合意形成をどれだけ進められるかが焦点になる。
ブルーエコノミーの実現は、政府の政策だけで完結するものではない。企業には自社の事業活動が海洋環境に与える影響を可視化し、必要に応じてブルーカーボンクレジットの購入や漁業者との協働に踏み出すことが求められる。消費者にとっても、MSC・ASCといった認証水産物を選ぶことや、海洋ごみ削減に協力することが、ブルーエコノミーを下支えする身近な一歩になる。
この記事のポイント
- ブルーエコノミーは海洋の経済活動と生態系保全を両立させる考え方
- OECDは2030年に海洋産業の付加価値が3兆ドルに達すると試算
- 日本は第4期海洋基本計画でOXを掲げ、洋上風力・ブルーカーボン・水産DXを推進
- Jブルークレジットは藻場保全を経済的インセンティブに変える仕組み
参考文献・出典
- 資源エネルギー庁「洋上風力発電に関する国内外の動向」 – 洋上風力の導入目標と案件形成状況
- 水産庁「水産基本計画」 – 日本の水産政策の基本方針
- ジャパンブルーエコノミー技術研究組合(JBE)「Jブルークレジット」 – ブルーカーボンクレジットの認証制度
- 農林水産省「Jブルークレジット制度の概要」 – ブルーカーボンクレジットの国内制度概要
- 内閣府総合海洋政策推進事務局「海洋WG資料:イノベーションが駆動するブルーエコノミーと経済成長」 – 笹川平和財団による海洋政策資料
- 笹川平和財団海洋政策研究所「ブルーエコノミーで環境・経済・社会のサステナブルな発展を」 – ブルーエコノミーの概念解説
- 世界経済フォーラム「ブルーエコノミーで挑む、持続可能性の先へ」 – 世界のブルーエコノミー動向
- JICA「水産ブルーエコノミー振興」 – 開発途上国支援としての水産ブルーエコノミー事業
※ 信頼性の高い順に配列:政府機関・学術機関 > 査読済み論文 > 専門機関 > 信頼できるメディア